オフィシャルブログ
オーバーローンの自宅売却 売却方法と注意点を解説
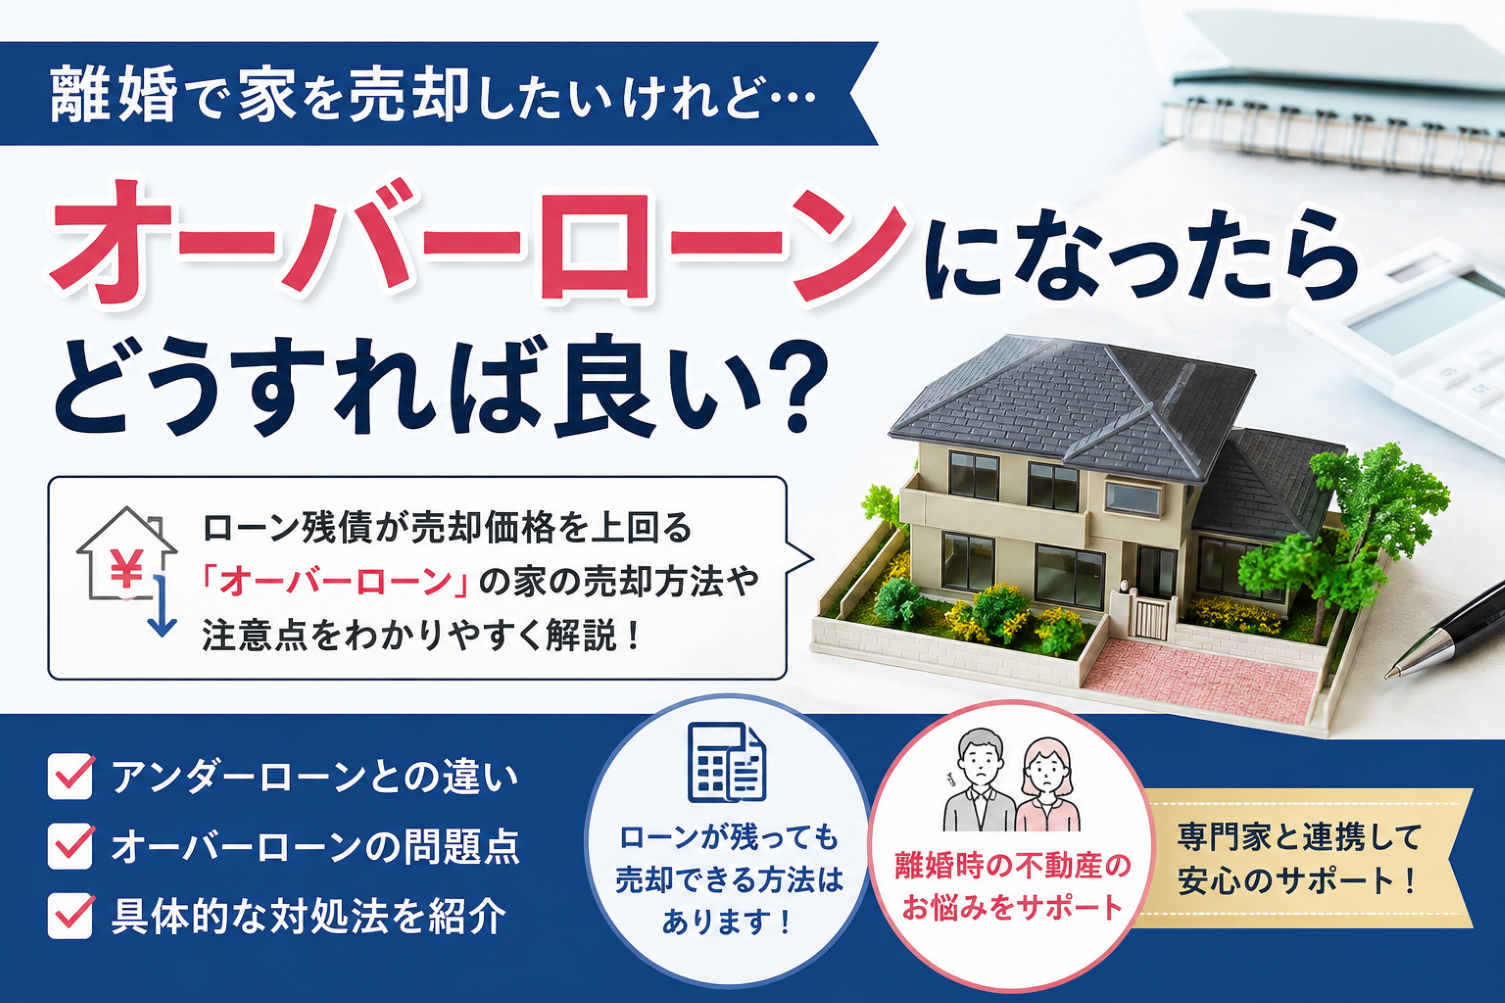
「離婚することになったけど、住宅ローンがまだ残っている」
「家を売っても住宅ローンを完済できない場合、どうすればいい?」
「オーバーローンの家は財産分与でどう扱われる?」
離婚に伴って自宅の売却を検討する際、住宅ローンの残債と不動産の売却価格の関係は重要なポイントです。
不動産の売却価格が住宅ローンの残債を上回る「アンダーローン」であれば、売却代金でローンを完済したうえで残った資金について、財産分与を検討することになります。
一方、売却価格が住宅ローンの残債を下回る「オーバーローン」の場合は、売却してもローンが残ってしまいます。
では、オーバーローンの家は売却できないのでしょうか。
今回は、離婚時にオーバーローンとなっている不動産を売却する場合の考え方や、確認しておきたいポイントについて解説します。
オーバーローンとアンダーローンの違い
まず確認したいのが、不動産の現在の価格と住宅ローン残債の関係です。
アンダーローンとは、不動産の売却価格が住宅ローンの残債を上回っている状態です。
例えば、家を3000万円で売却でき、住宅ローンの残債が2500万円なら、単純計算で500万円が残ります。
一方、オーバーローンとは、売却価格が住宅ローンの残債を下回っている状態です。
例えば、家の売却価格が2,500万円、住宅ローンの残債が3,000万円なら、売却しても500万円のローンが残ります。
この場合、通常の売却で抵当権を抹消するためには、原則として不足する500万円を自己資金などで補う必要があります。
オーバーローンの場合、財産分与はどうなる?
離婚時の財産分与では、婚姻期間中に夫婦の協力によって形成した財産が基本的な対象となります。
不動産については、売却価格から住宅ローンなどを差し引いた実質的な価値を考慮して判断します。
オーバーローンで不動産自体にプラスの価値がない場合、その不動産について「売却して残った利益を折半する」という形にはなりません。
ただし、「オーバーローンだから夫婦の財産分与が一切なくなる」という意味ではありません。
預貯金や車、保険など、ほかの財産がある場合には、それらを含めて財産分与を検討する必要があります。
また、住宅ローンという借入金について、離婚したからといって金融機関との契約上の返済義務が自動的に夫婦で折半されるわけでもありません。
誰が住宅ローンの名義人なのかを確認することが重要です。
オーバーローンの家を売却する前に確認したいこと
①住宅ローンの残債額
まずは現在の住宅ローン残高を確認しましょう。
金融機関から発行される返済予定表や残高証明書などで確認できる場合があります。
売却価格との比較をするためにも、できるだけ最新の残高を把握しておきましょう。
②不動産の現在の売却価格
次に、実際にいくらで売却できる可能性があるのかを確認します。
不動産会社に査定を依頼し、現在の市場価格を把握しましょう。
「購入したときは3,000万円だったから、今も同じくらいだろう」と考えるのではなく、周辺の成約事例や物件の状態などを踏まえて現在の価値を確認することが大切です。
③住宅ローンの名義・連帯保証関係
離婚後も住宅ローンの契約内容が自動的に変更されるわけではありません。
例えば夫が住宅ローンの名義人で、妻が連帯保証人になっている場合、離婚しただけで妻の保証責任がなくなるとは限りません。
ペアローンや収入合算などの場合も、契約内容を確認する必要があります。
離婚する前に金融機関へ相談し、名義や保証関係について確認しておくことが重要です。
オーバーローンの家を売却する方法
方法① 不足分を自己資金で補って売却する
最もシンプルなのは、売却代金だけでは足りない分を自己資金で補い、住宅ローンを完済して売却する方法です。
例えば、売却価格が2500万円、住宅ローン残債が3000万円であれば、差額500万円を自己資金などで準備します。
ただし、実際には仲介手数料や登記費用などの売却費用などの売却諸費用も発生するため、必要な資金を事前に確認しておきましょう。
方法②住み続けながら返済する
売却せず、住宅ローンの名義人がそのまま返済を続ける方法もあります。
離婚後もどちらかが住み続ける場合は、住宅ローンだけでなく固定資産税や修繕費などの負担についても、夫婦間で明確に決めておくことが大切です。
特に、住宅ローンの名義人と実際に住む人が異なる場合は、金融機関との契約情報に抵触する可能性があるため、事前に金融機関へ確認しましょう。
方法③住み替えローンを検討する
新しい住まいを購入する場合には、住み替えローンを利用できる可能性があります。
旧居の住宅ローン残債と新居の購入資金をまとめて借り入れる仕組みですが、借入額が大きくなるため、金融機関の審査があります。
利用できるかどうかは金融機関へ確認しましょう。
方法④任意売却を検討する
自己資金で不足分を補うことが難しい場合には、任意売却という選択肢があります。
任意売却は、住宅ローンを完済できない状態でも、金融機関などの債権者の同意を得て不動産を売却する方法です。
ただし、誰でも自由に利用できるわけではなく、金融機関との調整が必要です。
住宅ローンの返済が難しくなっている場合は、滞納を続ける前に、金融機関や任意売却を扱う専門家へ早めに相談することが大切です。
離婚時の不動産売却は早めの相談が重要
離婚に伴う不動産売却では、「家をいくらで売れるか」だけでなく
・住宅ローンの残債
・不動産の現在の価値
・住宅ローンの名義
・連帯保証人の有無
・離婚後に誰が住むのか
・売却後に残るローンをどうするのか
など、さまざまな点を確認する必要があります。
特にオーバーローンの場合、売却価格だけでは住宅ローンを完済できないため、「売却できるか」ではなく「売却後の残債をどうするか」まで考えておくことが重要です。
また、財産分与や養育費、慰謝料など離婚条件については、不動産とは別に整理する必要があります。夫婦間での話し合いだけで判断せず、必要に応じて弁護士などの専門家へ相談しましょう。
離婚後の生活を安心してスタートするためにも、住宅ローンや不動産については、離婚が成立する前から早めに確認しておくことが大切です。
中央企画株式会社では、金融機関や弁護士など必要な専門家と連携しながら、離婚に伴う不動産売却や住宅ローンに関するお悩みの解決をサポートしています。
「住宅ローンが残っているけれど家を売却したい」
「オーバーローンになっていて、どうすればいいか分からない」
など、不動産に関するお悩みがございましたら、お気軽に中央企画株式会社へご相談ください。
👉 無料査定・ご相談はこちら
https://www.chuo-net.co.jp/souzoku/
0120-497-770
この記事の監修者
LIXIL不動産ショップ中央企画 代表取締役
田岡浩一郎
1980年代の創業以来、多摩市を中心に40年以上、地域密着で不動産事業を展開。「売主様第一主義」を掲げ、不動産の売却・購入・管理・相続のご相談に誠実に向き合っています。