オフィシャルブログ
親から住宅購入資金をもらった時に気を付けるポイント
「マイホームを購入したいけれど、自己資金が少し足りない」
「親から住宅購入のために資金援助をしてもらう予定」
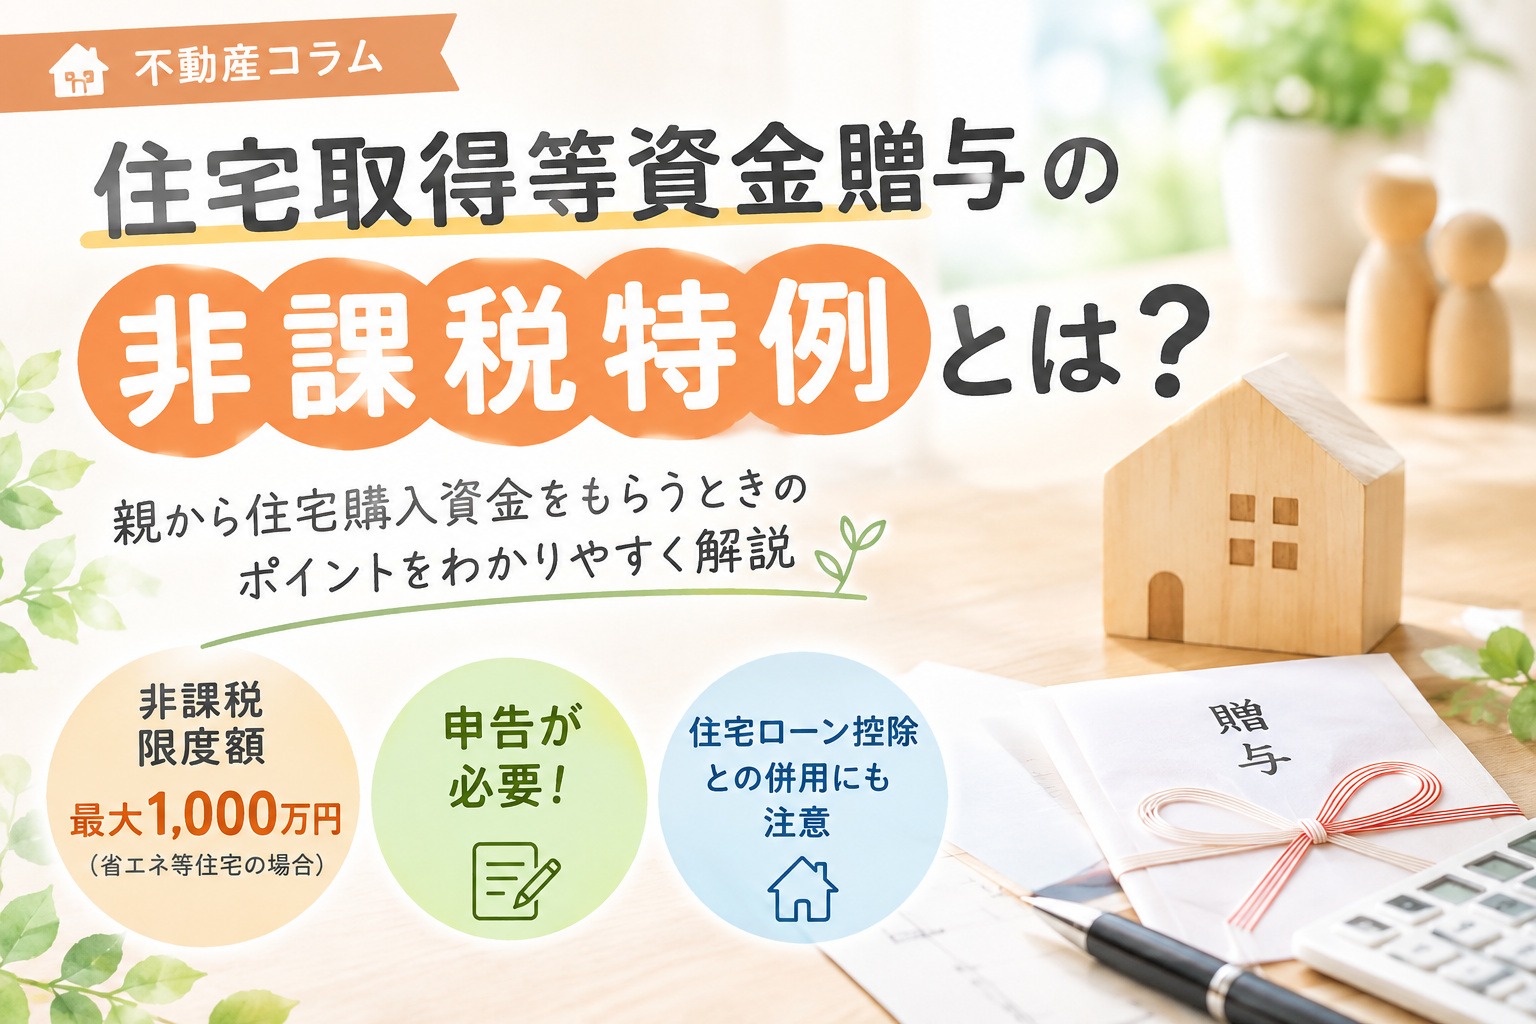
このような場合に知っておきたいのが「住宅取得等資金の贈与税の非課税特例」です。
通常、個人からの財産をもらった場合には、一定額を超えると贈与税がかかります。しかし、父母や祖父母などから住宅の購入・新築などのための資金の贈与を受け、一定の要件を満たす場合には、一定額まで贈与税が非課税となる特例があります。
今回は、住宅購入を検討している方が知っておきたい制度のポイントを分かりやすく解説します。
住宅取得等資金の贈与とは?
住宅取得等資金の非課税特例とは、父母や祖父母などの直系尊属から、住宅の新築・購入・増改築などに充てるための金銭の贈与を受けた場合、一定の要件を満たすことで、一定額まで贈与税が非課税になる制度です。
2026年10月現在 令和4年1月1日から令和8年12月31日までに受けた贈与が対象となっています。
非課税限度額は、住宅の性能によって異なります。
| 【住宅の種類】 | 非課税限度額 |
| 省エネ等住宅 | 1000万円 |
| 上記以外の住宅 | 500万円 |
つまり、要件を満たす省エネ等住宅を購入する場合、父母や祖父母から住宅購入資金として1000万円の贈与を受けても、その1000万円について贈与税が非課税となる可能性があります。
ただし、「1000万円までもらえれば必ず非課税」というわけではありません。
受贈者や住宅、贈与の時期などについて細かな要件が定められています。
誰からの贈与が対象?
対象となるのは、原則として父母や祖父母などの直系尊属からの贈与です。
たとえば、
・父から子へ贈与
・母から子へ贈与
・祖父から孫へ贈与
などが対象となります。
一方、配属者の父母や祖父母は、原則として「直系尊属」には含まれません。
例えば、夫が妻の父親から住宅購入資金をもらった場合、原則としてこの特例の対象にはならないため注意が必要です。
また、この制度の対象となるのは基本的に「住宅ローンの購入などに充てるための金銭」です。
父から住宅そのものを贈与された場合や、住宅ローンの返済資金として贈与を受けた場合は、この特例の対象にはなりません。
【主な適用要件】
住宅取得等資金の非課税特例を利用するためには、さまざまな要件を満たす必要があります。
主なものとして、受贈者については
・贈与税を受けた年の1月1日時点で18歳以上であること
・贈与者の直系尊属であること
・原則として合計所得金額が2000万円以下であること
・贈与を受けた翌年3月15日までに、贈与された資金の全額を住宅取得などに充てること
・贈与を受けた翌年の3月15日までに、その住宅に居住すること、または居住することが確実と見込まれること
などが定められています。
さらに、住宅そのものにも一定の要件があります。
そのため、「親から資金をもらったから大丈夫」と考えるのではなく、贈与を受ける前に、購入する住宅が特例の対象となるか確認しておくことが重要です。
省エネ住宅なら非課税枠が大きくなる
特例の大きなポイントの一つが、住宅の性能によって非課税限度額が変わることです。
一定の省エネ性能・耐震性能・バリアフリー性能を有する「省エネ等住宅」に該当する場合
非課税限度額は1000万円
それ以外の住宅の場合は500万円となります。
省エネ等住宅に該当するためには、住宅性能証明書などによって要件を満たしていることを証明する必要があります。
住宅購入を検討している段階であれば、販売会社や不動産会社などに「住宅取得等資金の贈与税の非課税特例を利用したい」と伝えておくと、必要な書類などを確認しやすくなります。
「非課税だから申告は不要」は間違い
ここは特に注意したいポイントです。
「非課税になるなら、税務署への申告は必要ないのでは?」
と思う方もいるかもしれません。
しかし、非課税限度額以内の贈与であっても、この特例を利用するためには贈与税の申告が必要です。
贈与を受けた翌年の2月1日から3月15日までの間に、贈与税の申告書へ特例の適用を受ける旨を記載し、戸籍謄本や住宅の新築・取得に関する契約書の写しなど、必要な書類を添付して税務署へ提出します。
「非課税だから何もしなくていい」と考えてしまうと、せっかく利用できる制度を活用できなくなる可能性があるため注意しましょう。
住宅ローン控除との併用にも注意
住宅取得等資金の贈与を受ける場合、住宅ローン控除を利用する方も多いでしょう
この場合、住宅取得等資金の贈与について非課税の特例を適用した金額は、住宅ローン控除の計算にも影響します。
住宅ローン控除を適用する場合、住宅の取得等の対価の額から、住宅取得等資金の贈与について非課税の特例を適用した金額を控除した金額を基に控除額を計算する必要があります。
そのため、「贈与税が非課税になるから、それだけ確認すればOK」というわけではありません。
住宅購入にかかる税金や住宅ローン控除なども含めて、全体を確認しておくことが大切です。
住宅購入前に確認しておきたい制度
住宅取得等資金の贈与税の非課税特例は、住宅購入や親や祖父母から資金面でサポートしてもらう場合に活用できる制度です。
ただし、
「誰から贈与を受けるのか」
「いくら贈与を受けるのか」
「購入する住宅は対象になるのか」
「いつ贈与を受けるのか」
「必要な書類はそろっているのか」
など、確認すべきポイントが複数あります。
また、2026年10月現在の制度では、対象となる贈与の期間は2026年12月31日までとなっています。今後の制度については変更される可能性があるため、実際に贈与を受ける際には最新の情報を確認することが大切です。
マイホームの購入は、物件価格だけでなく、住宅ローンや税金、諸費用、将来の資金計画まで含めて考える必要があります。
親からの資金援助を検討している場合は、住宅を探し始める段階から税制についても確認しておくと安心です。
※本記事は2026年10月時点の制度をもとに作成しています。税制は改正される場合があります。個別の適用可否については、税務署または税理士等の専門家へご確認ください。
不動産でお困りの方は、ぜひお気軽に中央企画株式会社までご相談ください。
👉 無料査定・ご相談はこちら
https://www.chuo-net.co.jp/souzoku/
0120-497-770
この記事の監修者
LIXIL不動産ショップ中央企画 代表取締役
田岡浩一郎
1980年代の創業以来、多摩市を中心に40年以上、地域密着で不動産事業を展開。「売主様第一主義」を掲げ、不動産の売却・購入・管理・相続のご相談に誠実に向き合っています。