オフィシャルブログ
登録免許税とは?不動産の登記でかかる税金を分かりやすく解説
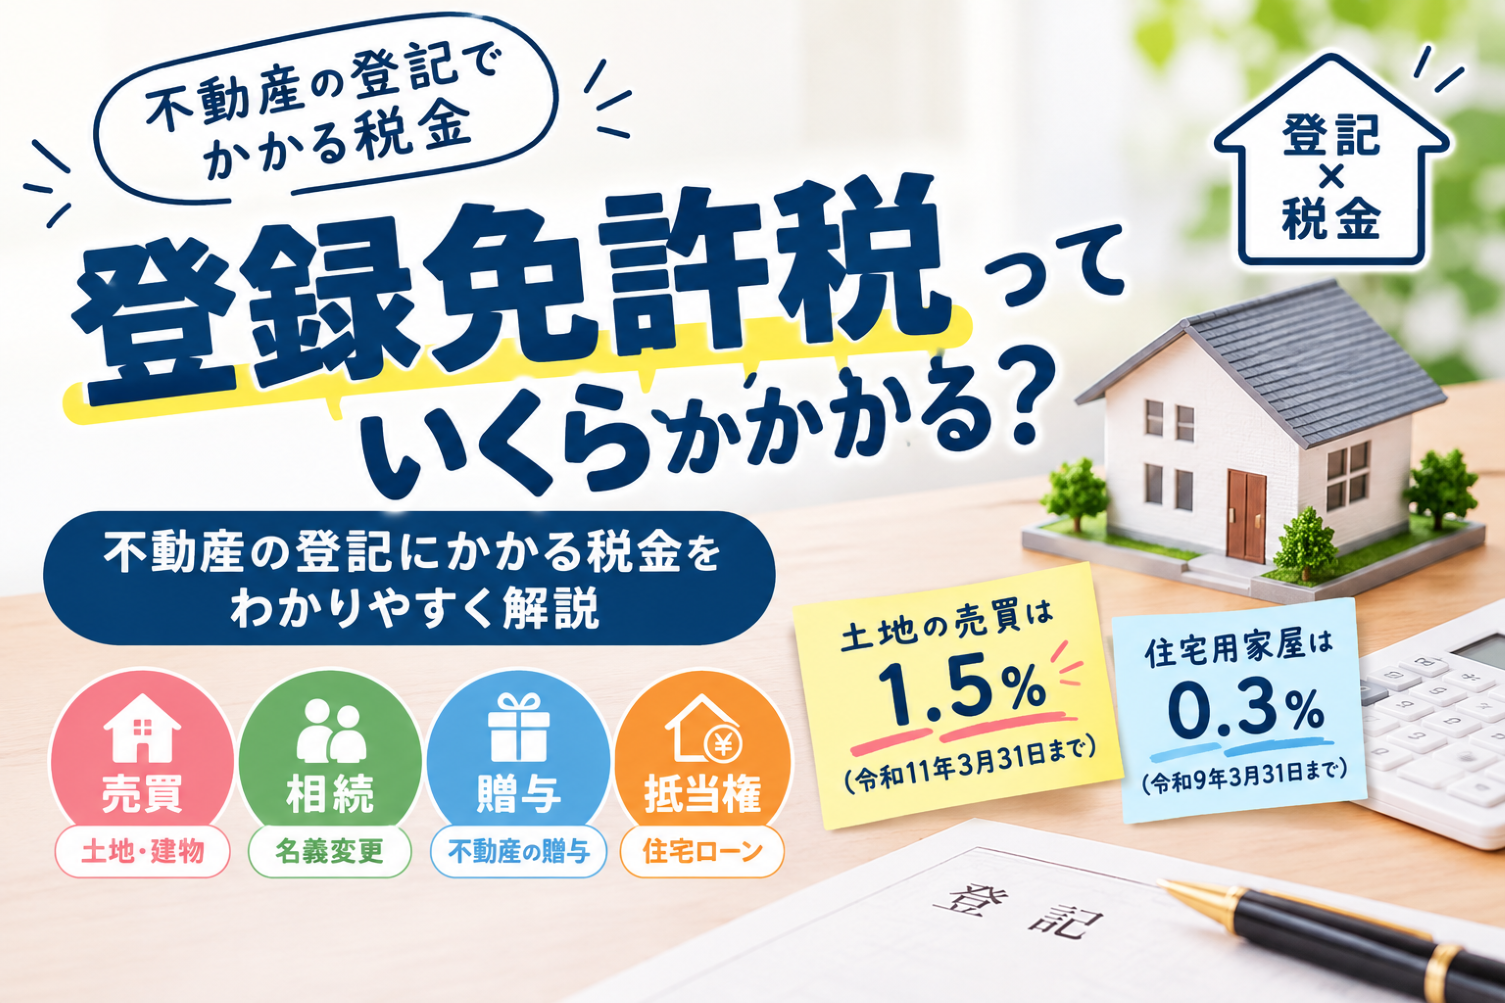
不動産を購入したり、相続したりしたときは、「登記」という手続きが必要になります。
その際に係る税金が登録免許税です。
「不動産を購入すると、どんな税金がかかるの?」
「相続登記にも税金がかかるの?」
「登録免許税はどうやって計算するの?」
このように、登録免許税について疑問をお持ちの方も多いのではないでしょうか。
今回は、不動産の売買や相続などで関係する登録免許税について、基本的な仕組みや税率、計算方法を分かりやすく解説します。
登録免許税とは?
登録免許税とは、土地や建物などの不動産について、所有権の移転や保存、抵当権の設定などの登記を受ける際に国へ納める税金です。
不動産の所有者が変わった場合などには、その権利関係を登記簿に反映させる必要があります。
登録免許税は、原則として登記を受ける人が納税義務者となります。
登録免許税はどうやって計算する?
不動産の所有権移転登記などでは、基本的に次の計算式で登録免許税を求めます。
登録免許税=課税標準×税率
ここで重要なのが「課税標準」です。
不動産の登記では、原則として市町村が管理する固定資産課税台帳に登録された固定資産税評価額が課税標準となります。
そのため、例えば「不動産を3000万円で購入したから、3000万円に税率を掛ける」という単純な計算になるとは限りません。
不動産の登記にはどのくらい税金がかかる?
登録免許税は、登記の種類や原因によって税率が異なります。
代表的なものとして、次のような税率があります。
【土地の所有権移転登記】
売買:原則2.0%
だたし、土地の売買による所有権移転登記については、一定の要件を満たすこと場合、2029年3月31日まで1.5%の軽減税率が適用されます。
相続:0.4%
贈与:2.0%
【建物の所有権移転登記】
売買:原則2.0%
相続:0.4%
贈与:2.0%
建物の取得の所有権移転登記も一定の要件を満たす場合、2027年3月31日まで軽減税率が適用されます。
個人の居住用家屋 :0.3%
未使用の認定長期優良住宅:0.2%
未使用の認定提低炭素住宅:0.1%
買取再販住宅 :0.1%
相続登記にも登録免許税がかかる
相続によって不動産を取得した場合にも、原則として登録免許税がかかります。
例えば、土地と建物の固定資産税評価額の合計が1500万円だった場合、相続による所有権移転登記の登録免許税は
1500万円×0.4%=6万円
となります。
ただし、相続登記については一定の免税措置が設けられています。
例えば、相続した土地の課税標準となる不動産の価額が100万円以下の場合など、一定の要件を満たす土地については、2027年3月31日まで登録免許税が免税となる措置があります。
また、相続によって土地を取得した人が、その登記をする前に亡くなった場合に関する免税措置もあります。
このように、相続登記では「必ず0.4%」とは限らないため、対象となる免税措置がないか確認することが大切です。
抵当権を設定するときにも登録免許税がかかる
住宅ローンを利用して不動産を購入する場合などには、金融機関が不動産に抵当権を設定することがあります。
この抵当権の設定登記にも登録免許税がかかります。
原則として、抵当権設定登記の税率は債権金額の0.4%です。
だだし、一定の住宅については軽減税率が適用される場合があります。
例えば、住宅ローンの借入額が3000万円で、原則税率0.4%の場合
3000万×0.4%=12万円
となります。
登録免許税は誰が払う?
登録免許税の納税義務者は、基本的に登記を受ける人です。
例えば不動産を売買して買主が所有権移転登記を受ける場合、一般的には買主側が登録免許税を負担します。
ただし、不動産取引では、売主・買主のどちらがどの登記費用を負担するかについて契約上の取り決めがされる場合もあります。
そのため、実際の取引では売買契約書などの内容を確認することが大切です。
登録免許税と「登記費用」は同じ?
ここも混同しやすいポイントです。
不動産の登記を司法書士などに依頼した場合、「登記費用」として請求される金額には、登記免許税だけでなく、司法書士への報酬や登記簿謄本などの取得費用、その他の実費が含まれることがあります。
つまり、
登記費用 = 登録免許税だけではありません。
不動産を購入するときや相続した不動産の名義変更をするときには、登録免許税以外の費用についても確認しておきましょう。
不動産の登記をするときは、まず「何の登記か」を確認
登録免許税は、単純に「不動産の価格×○%」で決まるものではありません。
「売買なのか」「相続なのか」「贈与なのか」
「土地なのか、建物なのか」
「住宅用家屋の軽減措置を利用できるのか」
「相続登記の免税措置の対象になるのか」
などによって、税率や税額が変わります。
特に相続した不動産については、土地・建物それぞれの評価額や、過去の相続が未登記のままになっていないかなどによって、必要な手続きが変わることがあります。
不動産の売買や相続などで登記が必要になった際には、登録免許税だけでなく、登記に必要な手続きやその他の費用についても早めに確認しておくと安心です。
※本記事は2026年10月現在の制度をもとに作成しています。登録免許税には一定の要件を満たすことで利用できる軽減措置や免税措置があり、制度の内容や適用期限が変更される場合があります。実際の税額については、個別の不動産や登記内容により異なりますので、最新の法令・国税庁等の公的情報をご確認ください。
不動産でお困りの方は、ぜひお気軽に中央企画株式会社までご相談ください。
👉 無料査定・ご相談はこちら
https://www.chuo-net.co.jp/souzoku/
0120-497-770
この記事の監修者
LIXIL不動産ショップ中央企画 代表取締役
田岡浩一郎
1980年代の創業以来、多摩市を中心に40年以上、地域密着で不動産事業を展開。「売主様第一主義」を掲げ、不動産の売却・購入・管理・相続のご相談に誠実に向き合っています。